PazCrédito: Crédito Fácil
- 12.37KAvaliações
- 4,8
- Desenvolvedor
- Acharushwa
- Lançado
- 18 de mai. de 2026
Capturas de tela
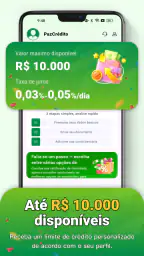
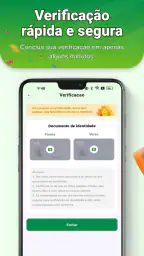


Quando uma pessoa procura crédito, a dificuldade nem sempre está apenas em encontrar uma proposta. Muitas vezes, o problema começa antes: entender as etapas, separar uma oferta confiável de uma mensagem suspeita e conseguir acompanhar tudo sem se perder. Foi com essa perspectiva que avaliei PazCrédito: Crédito Fácil, um aplicativo de finanças desenvolvido por Acharushwa e apresentado como intermediário de empréstimos. Minha impressão geral é de uma ferramenta que pode simplificar a busca inicial, mas que exige atenção do usuário para não confundir conveniência com aprovação garantida.
O aplicativo é gratuito e tem classificação livre, o que facilita o primeiro contato para diferentes perfis. Ele aparece com média de 4,8 entre cerca de 35 mil avaliações e já ultrapassou meio milhão de instalações. Esses números sugerem uma adoção relevante, mas não substituem a análise cuidadosa de cada condição de crédito. Em finanças, uma experiência simples só é realmente boa quando ajuda a pessoa a tomar uma decisão consciente.
Como a experiência se comporta para pessoas com necessidades diferentes
Leitura e navegação: o primeiro teste é entender o caminho
Em um aplicativo de empréstimos, a clareza visual tem um peso maior do que em muitas outras categorias. O usuário precisa distinguir uma simulação, uma solicitação, uma condição financeira e uma comunicação de acompanhamento. Na minha avaliação, o valor principal do PazCrédito está em funcionar como ponto de intermediação: em vez de começar procurando aleatoriamente por alternativas, a pessoa pode usar o app como porta de entrada para organizar essa busca.
Eu recomendo avançar pelas telas com calma, lendo cada campo antes de confirmar. Esse cuidado é especialmente importante para quem tem dificuldade de leitura, baixa visão ou pouca familiaridade com termos financeiros. Textos curtos ajudam, mas não basta uma interface parecer simples; o significado de juros, prazo, parcelas e possíveis encargos precisa ser compreendido antes de qualquer decisão.
Para melhorar a legibilidade no uso diário, eu deixaria o tamanho da fonte do celular ajustado ao conforto pessoal e evitaria realizar a solicitação em uma tela pequena quando estivesse com pressa. Também faria uma pausa entre cada etapa para revisar os dados digitados. Esse procedimento é útil para pessoas idosas, usuários com dislexia, quem está aprendendo a lidar com serviços financeiros digitais e qualquer pessoa que se distraia facilmente.
O fato de a versão atual ser a 1.0.2 indica que ainda vale observar a evolução da experiência. Eu não trataria uma atualização como detalhe irrelevante: em aplicativos financeiros, mudanças de navegação podem alterar a forma de revisar uma solicitação ou acompanhar uma resposta. Antes de usar, verificaria se o aplicativo está atualizado no aparelho e reservaria alguns minutos para reconhecer a tela inicial e os caminhos principais.
Uso motor e sensorial: menos pressa, mais controle
Quem tem tremores, mobilidade reduzida nas mãos ou dificuldade para tocar alvos pequenos pode enfrentar obstáculos em qualquer formulário móvel. Nesse cenário, o melhor uso do PazCrédito é feito sem pressa, com o telefone apoiado e revisando o conteúdo antes de tocar no botão seguinte. Eu evitaria preencher informações enquanto caminho, dentro de um transporte em movimento ou em uma situação em que um toque acidental possa avançar o processo.
Para usuários com baixa visão, o contraste percebido, o tamanho da fonte e a possibilidade de ampliar o conteúdo fazem diferença prática. Como não considero seguro presumir que todos os elementos estejam adaptados a cada necessidade, eu testaria primeiro uma etapa não sensível, observando se os textos continuam compreensíveis com o aumento da fonte. Se algum botão, aviso ou campo ficar cortado, essa já seria uma razão para interromper o preenchimento e procurar uma alternativa mais confortável.
Também penso em quem tem sensibilidade auditiva ou prefere não depender de sons. A consulta de crédito não deveria ser feita contando apenas com alertas sonoros. Manter notificações visuais ativas e conferir o próprio aplicativo é uma rotina mais segura do que confiar em um aviso que pode passar despercebido em um ambiente barulhento. Do outro lado, pessoas com dificuldade de audição podem se beneficiar justamente de acompanhar as informações por escrito, sem depender de uma ligação para entender o andamento.
Um ponto importante é a segurança física e digital durante o preenchimento. Se outra pessoa precisa ajudar a tocar na tela ou ler os campos, eu recomendaria que o titular acompanhasse cada etapa e evitasse compartilhar senhas, códigos ou dados de autenticação. A assistência de um familiar pode resolver uma barreira motora ou visual, mas não deve transformar essa pessoa em dona do processo financeiro.
Acesso em situações reais: quando o intermediário pode ser útil
Imagine alguém que precisa reorganizar uma despesa inesperada e não sabe por onde começar. Em vez de abrir várias páginas, anotar contatos e comparar mensagens recebidas em canais diferentes, essa pessoa pode iniciar a pesquisa pelo PazCrédito. O ganho mais provável está na organização do primeiro passo, não em uma promessa de que o crédito será aprovado ou terá a melhor condição.
Esse uso também pode ajudar quem tem pouca experiência com bancos digitais. A pessoa pode separar seus documentos, conferir seus dados e avançar somente quando entender o que está sendo solicitado. Eu considero esse ritmo mais inclusivo do que pressionar o usuário a preencher tudo de uma vez. Para alguém com ansiedade, dificuldade de concentração ou pouca confiança em serviços financeiros, dividir a tarefa em pequenas verificações torna a experiência menos intimidante.
O aplicativo pode ser mais conveniente para quem precisa pesquisar fora do horário comercial ou prefere fazer a primeira triagem pelo celular. Ainda assim, eu não o usaria em um aparelho emprestado, em uma rede pública desconhecida ou em um local onde outras pessoas possam ver a tela. A acessibilidade também envolve contexto: uma interface que funciona bem em casa pode se tornar arriscada em um ambiente compartilhado.
Para pessoas com conexão instável, eu adotaria uma regra simples: não repetir várias vezes o envio de uma solicitação sem antes conferir se a ação foi registrada. Toques repetidos podem gerar confusão, especialmente para quem usa recursos de ampliação, leitores de tela ou assistência de outra pessoa. Se a tela parecer parada, é melhor aguardar e verificar o estado do processo do que pressionar o botão continuamente.
O que ainda pode criar barreiras
O maior limite de um intermediário de empréstimos é que ele não elimina a complexidade do crédito. Mesmo que a navegação seja direta, a pessoa ainda precisa interpretar condições financeiras e entender o compromisso assumido. Para quem tem dificuldade com números, eu aconselho escrever em papel o valor total das parcelas, o prazo e o impacto no orçamento mensal antes de aceitar qualquer proposta.
Outra barreira é emocional. A urgência costuma fazer o usuário ignorar detalhes, e um aplicativo gratuito pode passar a sensação de que tudo será rápido e simples. Na prática, eu manteria uma postura desconfiada diante de qualquer pedido inesperado de pagamento antecipado, código ou informação que não faça sentido para a etapa em andamento. A gratuidade do app não significa que uma operação de crédito seja gratuita.
Também não considero adequado para quem procura uma solução financeira completa, como controle detalhado de orçamento, acompanhamento de gastos ou planejamento de longo prazo. O foco aqui é a intermediação de empréstimos. Se a necessidade principal for organizar despesas, comparar o orçamento doméstico ou construir uma reserva, uma ferramenta específica para finanças pessoais pode ser mais apropriada.
Quem precisa de atendimento humano constante talvez prefira uma instituição que ofereça suporte presencial ou contato direto com um profissional conhecido. O PazCrédito pode facilitar a entrada digital, mas não deve ser escolhido por alguém que não consegue prosseguir sem explicações individualizadas. Nesse caso, a melhor alternativa pode ser conversar com o banco ou cooperativa com os quais já mantém relacionamento, desde que a proposta seja comparada com cuidado.
Eu também evitaria usar o aplicativo como única fonte de decisão. Uma abordagem mais segura é registrar as informações encontradas, comparar o custo total com outras opções legítimas e só então decidir. Esse é um dos usos mais inteligentes da ferramenta: tratá-la como parte da pesquisa, não como substituta da leitura do contrato ou da avaliação do próprio orçamento.
Como eu usaria o aplicativo com mais segurança
Meu fluxo seria curto e deliberado. Primeiro, eu confirmaria que estou no aplicativo correto e que o aparelho está sob meu controle. Depois, preencheria apenas informações necessárias para a etapa apresentada, revisando nome, contato e demais dados antes de prosseguir. Em seguida, anotaria os detalhes da proposta em vez de confiar apenas na memória ou em uma captura de tela isolada.
Eu prestaria atenção especial à diferença entre valor solicitado e valor efetivamente recebido, além da soma das parcelas. Mesmo sem transformar a experiência em uma planilha complexa, vale multiplicar mentalmente o valor de cada parcela pelo número de pagamentos e comparar esse resultado com o orçamento mensal. Essa pequena verificação revela rapidamente quando uma prestação aparentemente confortável se torna pesada no total.
Para usuários que precisam de apoio, eu sugiro combinar uma leitura em voz alta com a conferência visual do titular. A pessoa auxiliar pode explicar palavras difíceis, mas a decisão deve continuar nas mãos de quem assumirá o compromisso. Esse cuidado é particularmente importante quando há barreiras de leitura, visão, mobilidade ou concentração.
Eu também faria uma pausa antes da confirmação final. Se a tela apresentar uma condição diferente da inicialmente entendida, interromperia o processo e buscaria esclarecimento. A pressa é uma barreira de acessibilidade porque reduz o tempo disponível para interpretar, corrigir e pedir ajuda. Um aplicativo realmente útil precisa caber no ritmo do usuário, e não o contrário.
Para quem vale a pena e para quem eu indicaria outra opção
Eu indicaria o PazCrédito para quem quer começar uma pesquisa de empréstimo pelo celular, precisa de um ponto de partida simples e tem disposição para conferir cada condição por conta própria. Ele pode ser especialmente prático para usuários que se sentem perdidos diante de muitas alternativas e preferem organizar a busca em uma única experiência inicial.
Também vejo valor para quem tem pouco tempo, mas não quer aceitar a primeira oferta recebida por mensagem. A possibilidade de iniciar a procura em um app gratuito pode ser conveniente, desde que a pessoa reserve tempo para comparar e não interprete a intermediação como recomendação automática da melhor opção.
Eu seria mais cauteloso ao indicar o app para alguém em situação de endividamento grave, sem renda previsível ou sem condições de compreender o custo total. Nesses casos, um novo empréstimo pode apenas adiar o problema. Uma conversa com um profissional de confiança, uma instituição conhecida ou um serviço de orientação financeira pode ser uma escolha mais responsável.
Da mesma forma, quem precisa de recursos avançados de acessibilidade deve testar a experiência antes de inserir dados sensíveis. Pessoas com baixa visão acentuada, limitações motoras importantes ou dependência de tecnologias assistivas podem encontrar uma alternativa melhor em um canal que já conheçam e saibam operar com segurança. A classificação livre torna o acesso amplo, mas não é prova de que cada necessidade individual será atendida.
Minha conclusão sobre o PazCrédito
Minha opinião é positiva, mas cuidadosa. O PazCrédito cumpre uma função clara como intermediário de empréstimos e pode tornar o começo da pesquisa menos confuso para quem prefere usar o celular. A versão 1.0.2, o acesso gratuito e a classificação livre reduzem a barreira de entrada, enquanto a média de 4,8 e a quantidade expressiva de instalações mostram que o aplicativo despertou interesse entre muitos usuários.
O ponto decisivo, porém, não é apenas conseguir iniciar uma solicitação. É conseguir ler, comparar e compreender o compromisso antes de confirmar. Para mim, a melhor forma de usar o aplicativo é como ferramenta de pesquisa, nunca como atalho para uma decisão apressada.
Se você tem autonomia para revisar valores, consegue proteger seus dados e quer centralizar o primeiro passo da busca, eu consideraria experimentar o app. Se precisa de suporte personalizado, acessibilidade muito específica ou orientação financeira completa, eu procuraria uma alternativa mais especializada. O PazCrédito pode abrir uma porta, mas a escolha responsável ainda depende da atenção, do orçamento e do ritmo de cada pessoa.
Destaques
- Processo de solicitação simples e feito diretamente pelo celular.
- Permite consultar as condições do crédito antes de confirmar a contratação.
- Interface objetiva
- adequada para quem busca praticidade.
- Pode ajudar a comparar opções de crédito em poucos minutos.
- Disponível para consulta a qualquer hora
- sem necessidade de atendimento presencial.
Limitações
- A aprovação não é garantida e depende da análise do perfil do usuário.
- As condições podem variar conforme renda
- histórico e política dos parceiros.
- É importante conferir juros
- tarifas e CET antes de aceitar qualquer oferta.
- Pode solicitar dados pessoais e financeiros sensíveis durante o cadastro.
- Ofertas de crédito podem não estar disponíveis para todos os usuários.
Perguntas frequentes
O que é o PazCrédito: Crédito Fácil e como ele funciona?
O PazCrédito: Crédito Fácil é um aplicativo voltado à simulação e solicitação de crédito pelo celular. Após o cadastro, o usuário pode informar seus dados, consultar possíveis ofertas e acompanhar o andamento da análise diretamente pela plataforma. A aprovação, o valor liberado, as taxas e as condições dependem do perfil financeiro e da avaliação realizada pelo parceiro responsável pela operação.
O PazCrédito: Crédito Fácil é seguro para informar meus dados pessoais?
Antes de utilizar o aplicativo, é importante conferir a política de privacidade, os termos de uso e as permissões solicitadas. Como a plataforma pode lidar com informações pessoais e financeiras, evite compartilhar senhas, códigos recebidos por SMS ou dados bancários fora dos canais oficiais. Também recomendamos baixar o app somente pelas lojas oficiais e verificar o nome do desenvolvedor para reduzir o risco de instalar uma versão falsa.
Qualquer pessoa pode conseguir crédito pelo PazCrédito?
Não há garantia de aprovação para todos os usuários. A disponibilidade do crédito costuma depender de fatores como idade, documentos válidos, renda informada, histórico financeiro, análise de risco e critérios da instituição ou parceiro que oferece o empréstimo. Mesmo que uma simulação apresente determinada quantia, a proposta final pode ter valor, prazo, taxas ou condições diferentes após a avaliação completa.
Quais custos e condições devo verificar antes de aceitar uma proposta?
Antes de confirmar qualquer contratação, leia atentamente o valor total a pagar, a taxa de juros mensal e anual, o Custo Efetivo Total, o número de parcelas, as datas de vencimento, possíveis tarifas, seguros e regras para atraso ou quitação antecipada. Uma oferta aparentemente simples pode ficar mais cara ao longo do contrato. Nunca efetue pagamentos antecipados sem confirmar sua finalidade e a legitimidade da proposta.
O aplicativo cobra alguma tarifa ou exige pagamento antecipado para liberar o crédito?
As condições podem variar conforme a oferta e o parceiro financeiro, por isso devem ser verificadas dentro do aplicativo e no contrato apresentado. Desconfie de mensagens que prometem aprovação garantida ou exigem depósito antecipado para liberar um empréstimo, especialmente quando solicitam pagamento em conta de pessoa física. Em caso de dúvida, interrompa o processo e procure os canais oficiais de atendimento antes de fornecer novos dados.


